Ασφάλιση Σκαφών Αναψυχής & Επαγγελματικών Σκαφών: Η Σημασία της Σωστής Προστασίας

Η Ελλάδα αποτελεί έναν από τους σημαντικότερους προορισμούς θαλάσσιου τουρισμού παγκοσμίως. Χιλιάδες ιδιωτικά και επαγγελματικά σκάφη δραστηριοποιούνται καθημερινά στις ελληνικές θάλασσες, δημιουργώντας αυξημένες ανάγκες για ολοκληρωμένη ασφαλιστική προστασία.

Η κατοχή ενός σκάφους αποτελεί σημαντική επένδυση, ενώ η επαγγελματική του εκμετάλλευση συνεπάγεται πρόσθετες ευθύνες και κινδύνους.

Η σωστή ασφάλιση σκάφους δεν περιορίζεται στην εκπλήρωση μιας νομικής υποχρέωσης. Αποτελεί ουσιαστικό εργαλείο προστασίας της περιουσίας, των επιβαινόντων και της επαγγελματικής δραστηριότητας.

Τι καλύπτει η ασφάλιση σκαφών;

Ανάλογα με τον τύπο του σκάφους, τη χρήση του και το ασφαλιστικό πρόγραμμα, μπορούν να προβλεφθούν οι ακόλουθες καλύψεις:

  • Αστική Ευθύνη προς Τρίτους: Προστασία έναντι απαιτήσεων αποζημίωσης για σωματικές βλάβες ή υλικές ζημιές σε τρίτους.
  • Ίδιες Ζημιές Σκάφους (Hull & Machinery): Κάλυψη ζημιών στο ίδιο το σκάφος και στον μηχανολογικό του εξοπλισμό από ασφαλισμένους κινδύνους.
  • Πυρκαγιά και Έκρηξη: Οικονομική προστασία από ζημιές που προκαλούνται από καλυπτόμενα περιστατικά.
  • Κλοπή: Δυνατότητα κάλυψης ολικής ή μερικής κλοπής, σύμφωνα με τους όρους του συμβολαίου.
  • Θαλάσσιοι Κίνδυνοι: Καλύψεις για περιστατικά όπως σύγκρουση, προσάραξη ή βύθιση, εφόσον περιλαμβάνονται στο ασφαλιστήριο.
  • Ρύπανση Θαλάσσιου Περιβάλλοντος: Κάλυψη συγκεκριμένων ευθυνών που μπορεί να προκύψουν από περιστατικά ρύπανσης.
  • Απομάκρυνση Ναυαγίου: Δυνατότητα κάλυψης σχετικών δαπανών, υπό τις προβλεπόμενες προϋποθέσεις.

Η έκταση της προστασίας, οι απαλλαγές και τα όρια αποζημίωσης διαφέρουν ανά ασφαλιστική εταιρεία και πρόγραμμα.
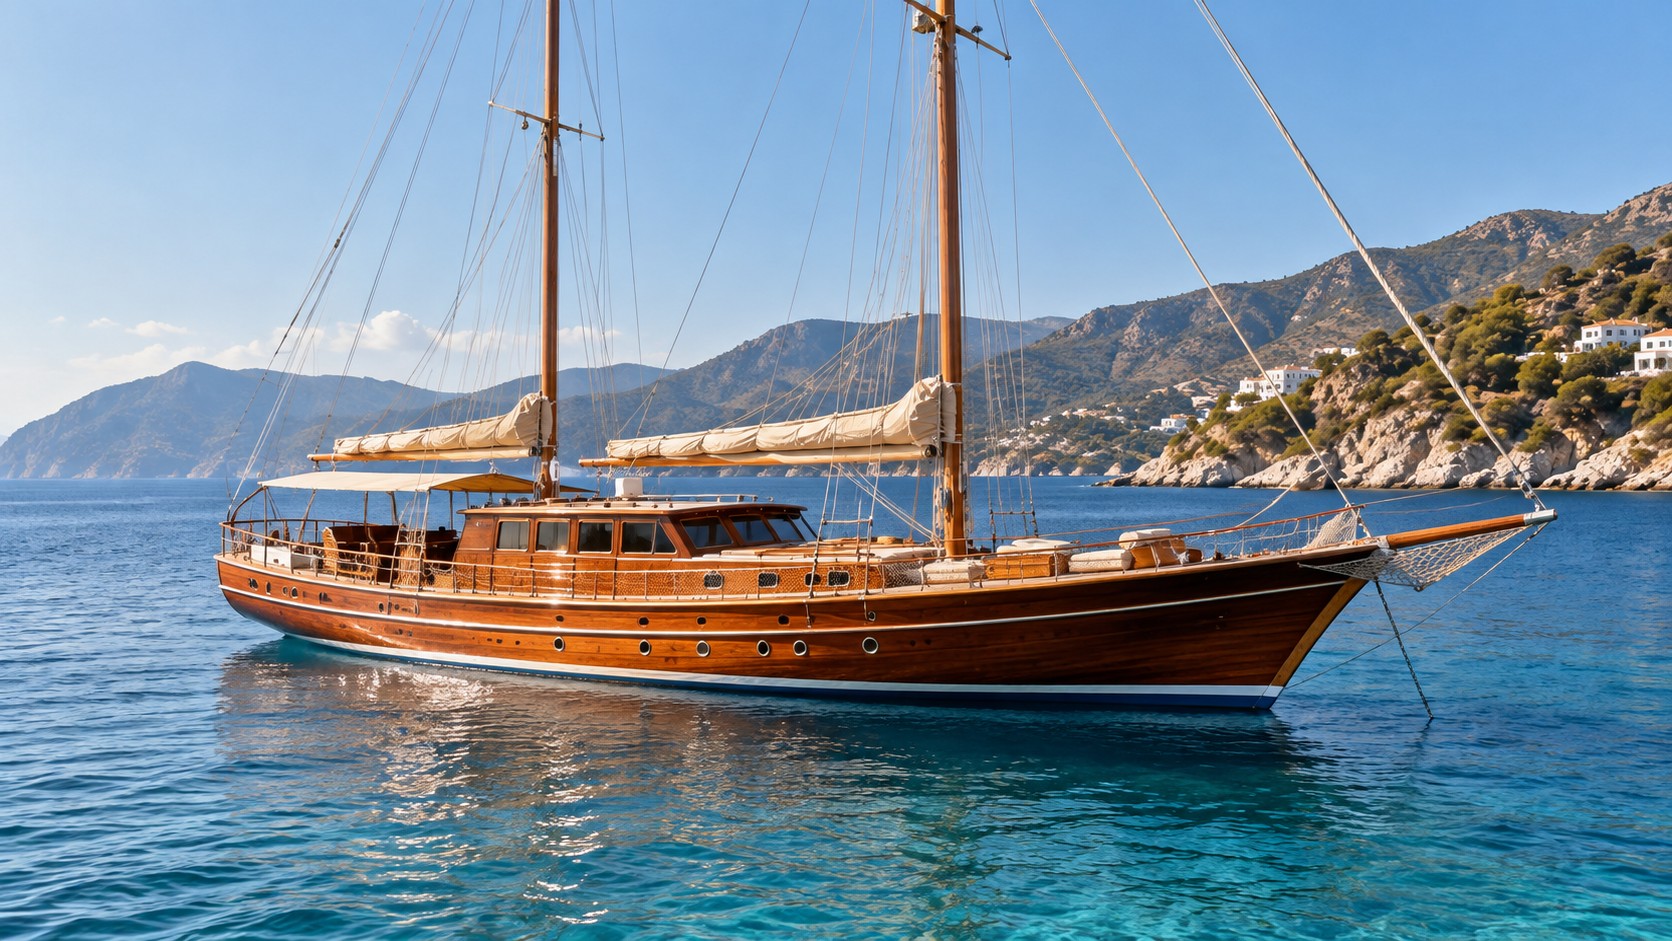
Ξύλινη γκουλέτα σε ήρεμα νερά ελληνικού νησιού

Ασφάλιση Επαγγελματικών Σκαφών: Μια Διαφορετική Προσέγγιση

Τα επαγγελματικά σκάφη, όπως ημερόπλοια, τουριστικά σκάφη αναψυχής και σκάφη που πραγματοποιούν οργανωμένες θαλάσσιες εκδρομές, παρουσιάζουν διαφορετικό ασφαλιστικό προφίλ από τα ιδιωτικά.

Η μεταφορά επιβατών, η συχνότητα των δρομολογίων, η περιοχή πλόων και η εμπορική δραστηριότητα απαιτούν ιδιαίτερη προσοχή κατά τον σχεδιασμό της ασφαλιστικής κάλυψης.

Σε αυτές τις περιπτώσεις, εξετάζονται ειδικότερα:

  • Η αστική ευθύνη έναντι επιβατών και τρίτων.
  • Η ασφαλισμένη αξία του σκάφους και του εξοπλισμού του.
  • Η δυνατότητα κάλυψης ευρύτερων ναυτικών ευθυνών μέσω κατάλληλων λύσεων P&I.
  • Η ενδεχόμενη κάλυψη απώλειας εισοδήματος λόγω ασφαλισμένης ζημιάς.
  • Η συμμόρφωση με τις εκάστοτε ισχύουσες ασφαλιστικές υποχρεώσεις.

Γιατί η Χαμηλότερη Τιμή Δεν Σημαίνει Πάντα Καλύτερη Ασφάλιση

Δύο ασφαλιστήρια σκαφών μπορεί να έχουν σημαντική διαφορά στο κόστος, αλλά και ουσιαστικές διαφοροποιήσεις στην προστασία που παρέχουν.

Για παράδειγμα, ένα οικονομικό πρόγραμμα μπορεί να καλύπτει μόνο την υποχρεωτική αστική ευθύνη, ενώ ένα πληρέστερο πρόγραμμα μπορεί να προστατεύει και την αξία του ίδιου του σκάφους.

Η επιλογή πρέπει να βασίζεται στην πραγματική χρήση, την αξία, τους ασφαλισμένους κινδύνους και τις ανάγκες του ιδιοκτήτη.
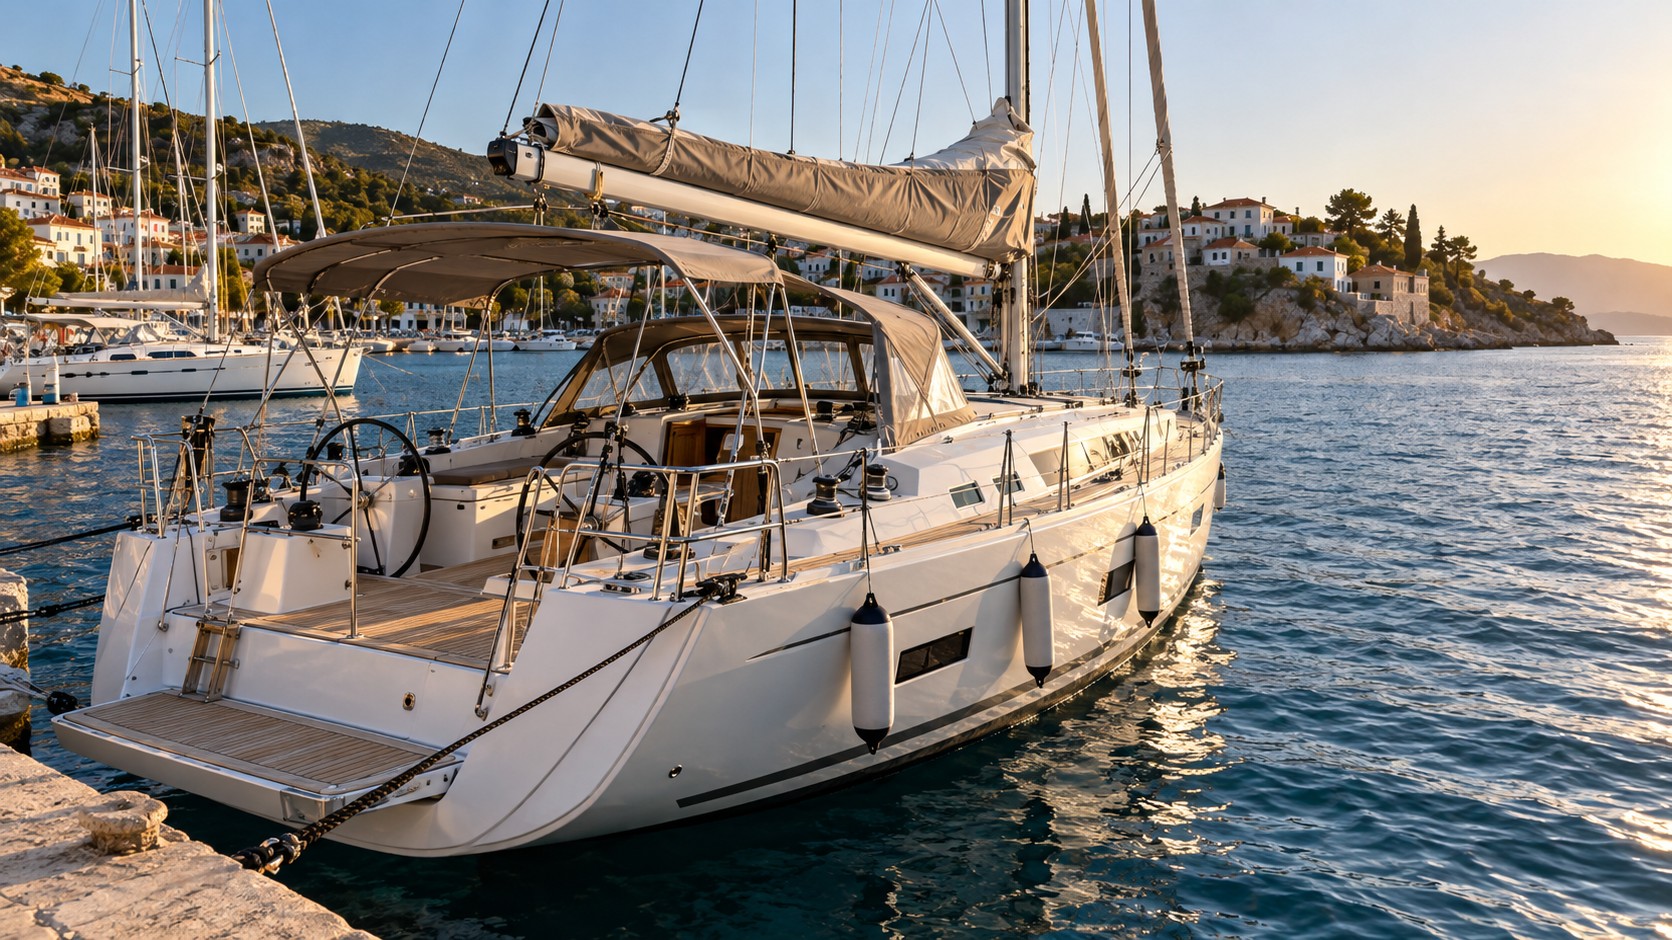
Ιστιοπλοϊκό γιοτ σε ελληνική μαρίνα

Η Εξειδίκευσή μου στην Ασφάλιση Σκαφών

Ως πιστοποιημένος Ασφαλιστικός Σύμβουλος στην Protect Insurance, διαθέτω εξειδίκευση στην ασφάλιση ιδιωτικών και επαγγελματικών σκαφών αναψυχής, με εμπειρία στη διαχείριση ασφαλιστικών αναγκών που αφορούν σκάφη σημαντικής αξίας και επαγγελματικές δραστηριότητες στον θαλάσσιο τουρισμό.

Η προσέγγισή μου βασίζεται στην προσωπική αξιολόγηση κάθε περίπτωσης, καθώς κανένα σκάφος δεν έχει ακριβώς τις ίδιες ανάγκες.

Μέσα από τη συνεργασία μου με ασφαλιστικές εταιρείες της ελληνικής αγοράς, στόχος μου είναι να εξασφαλίζω:

  • Εξατομικευμένη ασφαλιστική πρόταση, ανάλογα με τον τύπο και τη χρήση του σκάφους.
  • Σύγκριση διαθέσιμων ασφαλιστικών λύσεων, με έμφαση στις καλύψεις και όχι αποκλειστικά στο κόστος.
  • Προσωπική εξυπηρέτηση, από την αρχική αξιολόγηση μέχρι την έκδοση του συμβολαίου.
  • Υποστήριξη σε περίπτωση ζημιάς, με καθοδήγηση κατά τη διαδικασία αναγγελίας και διαχείρισης της αποζημίωσης.

Για εμένα, η ασφάλιση ενός σκάφους δεν είναι απλώς η έκδοση ενός συμβολαίου. Είναι η δημιουργία μιας μακροχρόνιας σχέσης εμπιστοσύνης με τον ιδιοκτήτη ή τον επαγγελματία που μου αναθέτει την προστασία της περιουσίας του.

Ζητήστε μια Εξατομικευμένη Προσφορά Ασφάλισης Σκάφους

Είτε διαθέτετε ιδιωτικό σκάφος αναψυχής είτε δραστηριοποιείστε επαγγελματικά στον θαλάσσιο τουρισμό, η σωστή ασφαλιστική προστασία ξεκινά από την κατανόηση των πραγματικών σας αναγκών.

Ντιάνι Κότσι | Πιστοποιημένος Ασφαλιστικός Σύμβουλος
Protect Insurance

Επισκεφθείτε την ιστοσελίδα μου

Επικοινωνήστε μαζί μου για να εξετάσουμε μαζί τις διαθέσιμες επιλογές ασφάλισης του σκάφους σας.
Ιδιωτική Ασφάλεια Υγείας: Τι πρέπει να γνωρίζετε πριν επιλέξετε πρόγραμμα

Η ιδιωτική ασφάλεια υγείας μπορεί να προσφέρει πρόσβαση σε ιδιωτικές υπηρεσίες υγείας και σημαντική οικονομική προστασία σε περίπτωση νοσηλείας ή άλλων ιατρικών αναγκών.

Ωστόσο, τα προγράμματα υγείας δεν είναι όλα ίδια. Διαφέρουν ως προς τις καλύψεις, τις απαλλαγές, τα νοσοκομεία, τα όρια, τις εξαιρέσεις και το κόστος. Πριν επιλέξετε ένα πρόγραμμα, είναι σημαντικό να κατανοείτε τι ακριβώς αγοράζετε και πότε ενεργοποιείται η κάθε κάλυψη.

1. Τι μπορεί να καλύπτει ένα πρόγραμμα υγείας;

Ανάλογα με το πρόγραμμα και την ασφαλιστική εταιρεία, ένα ασφαλιστήριο υγείας μπορεί να περιλαμβάνει:

  • Νοσηλεία σε ιδιωτικά νοσοκομεία
  • Χειρουργικές επεμβάσεις και αμοιβές ιατρών ή χειρουργών
  • Διαγνωστικές εξετάσεις και ιατρικές επισκέψεις
  • Επεμβάσεις χωρίς διανυκτέρευση
  • Επείγοντα περιστατικά
  • Κάλυψη στο εξωτερικό
  • Προληπτικούς ελέγχους

Οι παροχές και οι προϋποθέσεις διαφέρουν από πρόγραμμα σε πρόγραμμα. Εξετάστε τα όρια, τις περιόδους αναμονής και τις εξαιρέσεις κάθε κάλυψης. Δύο ασφαλιστήρια με παρόμοιο κόστος μπορεί στην πράξη να προσφέρουν αρκετά διαφορετική προστασία.

2. Τι είναι η απαλλαγή;

Η απαλλαγή είναι το ποσό των επιλέξιμων δαπανών που επιβαρύνει εσάς πριν συνεισφέρει η ασφαλιστική εταιρεία, σύμφωνα με τους όρους του συμβολαίου. Μπορεί επίσης να προβλέπεται ποσοστιαία συμμετοχή ή άλλες επιβαρύνσεις.

Ενδεικτικά, ένα πρόγραμμα μπορεί να έχει απαλλαγή 0€, 500€, 1.500€ ή μεγαλύτερη απαλλαγή με χαμηλότερο ασφάλιστρο. Τα ποσά αυτά είναι παραδείγματα και δεν αποτελούν προσφορά συγκεκριμένου προϊόντος.

Ελέγξτε αν η απαλλαγή εφαρμόζεται ανά νοσηλεία, ανά περιστατικό ή ανά ασφαλιστικό έτος και αν μεταβάλλεται όταν συμμετέχει δημόσιος ασφαλιστικός φορέας ή χρησιμοποιείτε συγκεκριμένο νοσοκομείο. Η μικρότερη απαλλαγή δεν σημαίνει αυτομάτως καλύτερο πρόγραμμα: η επιλογή εξαρτάται από τις ανάγκες, τον προϋπολογισμό και το ποσό που μπορείτε να καλύψετε οι ίδιοι.

3. Σε ποια νοσοκομεία μπορείτε να νοσηλευτείτε;

Πριν επιλέξετε πρόγραμμα, είναι ιδιαίτερα σημαντικό να γνωρίζετε με ποια νοσοκομεία συνεργάζεται η ασφαλιστική εταιρεία και με ποιους όρους. Εξετάστε αν το δίκτυο περιλαμβάνει νοσοκομεία που σας εξυπηρετούν στην περιοχή σας.

Ρωτήστε αν προβλέπεται απευθείας εξόφληση των καλυπτόμενων δαπανών από την ασφαλιστική ή αν χρειάζεται να πληρώσετε πρώτα και να ζητήσετε αποζημίωση. Ελέγξτε επίσης τους όρους για μη συμβεβλημένα νοσοκομεία, προέγκριση και νοσηλεία στο εξωτερικό. Δεν αρκεί μόνο το ασφαλισμένο κεφάλαιο· σημασία έχει πού και πώς μπορείτε πραγματικά να χρησιμοποιήσετε το συμβόλαιό σας.

Ζευγάρι απολαμβάνει έναν περίπατο σε πάρκο

4. Νοσηλεία και εξωνοσοκομειακές παροχές δεν είναι το ίδιο

Η νοσοκομειακή κάλυψη αφορά περιστατικά που εμπίπτουν στους όρους νοσηλείας του προγράμματος. Οι χειρουργικές επεμβάσεις, οι πράξεις χωρίς διανυκτέρευση και τα επείγοντα μπορεί να έχουν ειδικές προϋποθέσεις.

Οι ιατρικές επισκέψεις, οι διαγνωστικές εξετάσεις και άλλες εξωνοσοκομειακές υπηρεσίες μπορεί να αποτελούν ξεχωριστή παροχή ή πρόσθετη κάλυψη. Ορισμένες παροχές προσφέρουν προνομιακές τιμές και όχι πλήρη αποζημίωση. Γι’ αυτό πρέπει να εξετάζονται ξεχωριστά, χωρίς να θεωρούμε ότι ένα νοσοκομειακό πρόγραμμα καλύπτει αυτομάτως όλες τις ιατρικές ανάγκες.

5. Τι συμβαίνει με τις προϋπάρχουσες παθήσεις;

Κατά την αίτηση για ιδιωτική ασφάλιση υγείας, συνήθως ζητούνται πληροφορίες για το ιατρικό ιστορικό. Είναι σημαντικό οι απαντήσεις στα ερωτήματα της ασφαλιστικής εταιρείας να είναι πλήρεις και ακριβείς.

Ανάλογα με την αξιολόγηση, μπορεί να ζητηθούν πρόσθετες εξετάσεις ή ιατρικές πληροφορίες και να εφαρμοστούν ειδικοί όροι ή εξαιρέσεις. Η αποδοχή και η κάλυψη προϋπαρχουσών παθήσεων εξαρτώνται από την ασφαλιστική εταιρεία και το συμβόλαιο. Εξετάστε τις περιόδους αναμονής και ζητήστε σαφείς γραπτές διευκρινίσεις για τυχόν περιορισμούς πριν αποδεχθείτε την πρόταση.

6. Είναι καλύτερο το φθηνότερο πρόγραμμα;

Όχι απαραίτητα. Η τιμή είναι σημαντική, αλλά δεν πρέπει να αποτελεί το μοναδικό κριτήριο. Ένα οικονομικότερο πρόγραμμα μπορεί να έχει μεγαλύτερη απαλλαγή, διαφορετικό δίκτυο νοσοκομείων ή λιγότερες παροχές. Αντίστοιχα, ένα ακριβότερο πρόγραμμα δεν είναι αυτομάτως καταλληλότερο.

Η ουσία βρίσκεται στη σχέση μεταξύ κόστους, καλύψεων και πραγματικών αναγκών. Συνυπολογίστε το ετήσιο ασφάλιστρο, τις πιθανές συμμετοχές όταν χρησιμοποιείτε το συμβόλαιο και τους όρους αναπροσαρμογής του κόστους.

7. Τι πρέπει να συγκρίνετε πριν αποφασίσετε;

  • Ετήσιο ασφαλισμένο κεφάλαιο και επιμέρους όρια παροχών
  • Απαλλαγή, ποσοστιαία συμμετοχή και άλλες επιβαρύνσεις
  • Συνεργαζόμενα νοσοκομεία και τρόπο εξόφλησης δαπανών
  • Κάλυψη στην Ελλάδα και στο εξωτερικό
  • Θέση νοσηλείας
  • Νοσοκομειακές και εξωνοσοκομειακές παροχές
  • Εξαιρέσεις, ειδικούς όρους και περιόδους αναμονής
  • Προϋποθέσεις προέγκρισης και διαδικασία αποζημίωσης
  • Όρους ανανέωσης και τρόπο αναπροσαρμογής ασφαλίστρων
  • Συνολικό ετήσιο κόστος και δυνατότητα διατήρησης του προγράμματος

Η σωστή σύγκριση δεν γίνεται μόνο κοιτάζοντας την τελική τιμή. Αν έχετε ήδη συμβόλαιο, εξετάστε τις συνέπειες μιας αντικατάστασης, όπως νέα αξιολόγηση, εξαιρέσεις ή περίοδοι αναμονής, πριν προχωρήσετε σε αλλαγή.

Σύμβουλος παρουσιάζει ασφαλιστικές επιλογές σε πελάτες

8. Γιατί έχει σημασία ο ασφαλιστικός σύμβουλος;

Η επιλογή του προγράμματος είναι μόνο το πρώτο στάδιο. Εξίσου σημαντικό είναι να υπάρχει ένας άνθρωπος που γνωρίζει το ασφαλιστήριό σας και μπορεί να σας καθοδηγήσει όταν προκύψει πραγματική ανάγκη.

Ο ασφαλιστικός σύμβουλος βοηθά στην κατανόηση των καλύψεων, στη συγκέντρωση δικαιολογητικών, στις διαδικασίες προέγκρισης και στην επικοινωνία με την ασφαλιστική εταιρεία. Οι αποφάσεις κάλυψης και αποζημίωσης λαμβάνονται από την ασφαλιστική βάσει της αξιολόγησής της και των όρων του συμβολαίου.

Η δική μου φιλοσοφία στην ασφάλιση υγείας

Είμαι ο Ντιάνι Κότσι, ο προσωπικός σας ασφαλιστικός σύμβουλος, και αντιμετωπίζω κάθε περίπτωση ξεχωριστά. Πριν προτείνω ένα πρόγραμμα, εξετάζω τις ανάγκες, τον διαθέσιμο προϋπολογισμό και τις προτεραιότητές σας και συγκρίνω διαθέσιμες ασφαλιστικές λύσεις.

Για εμένα, η εξυπηρέτηση συνεχίζεται μετά την έκδοση του συμβολαίου. Στόχος μου είναι να έχετε έναν συγκεκριμένο άνθρωπο στον οποίο μπορείτε να απευθυνθείτε για ερωτήσεις, καθοδήγηση σε νοσηλεία, υποστήριξη στη διαδικασία αποζημίωσης και επανέλεγχο όταν αλλάζουν οι ανάγκες σας. Η σαφής επικοινωνία και η προσωπική φροντίδα αποτελούν τη βάση της συνεργασίας μας.

Έχετε ήδη ιδιωτική ασφάλεια υγείας;

Μπορούμε να εξετάσουμε μαζί το υπάρχον συμβόλαιό σας, τις καλύψεις, την απαλλαγή, το δίκτυο νοσοκομείων και το κόστος του, ώστε να αξιολογήσουμε αν ανταποκρίνεται στις σημερινές σας ανάγκες. Ο έλεγχος είναι δωρεάν και χωρίς δέσμευση.

Επικοινωνήστε με τον Ντιάνι Κότσι για δωρεάν έλεγχο του συμβολαίου υγείας σας →

Καλέστε στο +30 6970844939 ή στείλτε email στο dianiskwtsh@gmail.com για να προγραμματίσουμε μια συζήτηση.

Οικονομική Ασφάλεια Αυτοκινήτου: Πώς να Βρείτε Καλύτερη Τιμή και Σωστές Καλύψεις

Η αναζήτηση για οικονομική ασφάλεια αυτοκινήτου δεν σημαίνει απαραίτητα ότι πρέπει να επιλέξετε το φθηνότερο ασφαλιστήριο της αγοράς.

Δύο προγράμματα μπορεί να έχουν παρόμοια τιμή, αλλά σημαντικές διαφορές στις καλύψεις, στις απαλλαγές και στους όρους τους.

Για αυτό, όταν αναζητούμε φθηνή ασφάλεια αυτοκινήτου, στόχος μας είναι να βρούμε μια λύση που συνδυάζει ανταγωνιστική τιμή και ουσιαστικές καλύψεις, ανάλογα με τις πραγματικές ανάγκες του οδηγού και του οχήματος.

Case Study: Αναζήτηση οικονομικότερης ασφάλειας αυτοκινήτου

Πρόσφατα εξετάσαμε την περίπτωση οδηγού που ήθελε να ανανεώσει το ασφαλιστήριο του αυτοκινήτου του και αναζητούσε μια οικονομικότερη λύση, χωρίς όμως να περιορίσει σημαντικές καλύψεις.

Αντί να εξετάσουμε μόνο ποια ασφαλιστική εταιρεία προσέφερε τη χαμηλότερη τιμή, συγκρίναμε συνολικά τις διαθέσιμες επιλογές.

Εξετάσαμε, μεταξύ άλλων:

  • Αστική Ευθύνη έναντι Τρίτων
  • Φροντίδα ατυχήματος
  • Κάλυψη από ανασφάλιστο όχημα
  • Οδική βοήθεια
  • Νομική προστασία
  • Θραύση κρυστάλλων
  • Πυρκαγιά και κλοπή
  • Φυσικά φαινόμενα
  • Ίδιες ζημιές / μικτή ασφάλιση, όπου απαιτείται

Με αυτόν τον τρόπο, ο ασφαλισμένος μπορεί να γνωρίζει όχι μόνο πόσο κοστίζει η ασφάλεια του αυτοκινήτου του, αλλά και τι ακριβώς περιλαμβάνει το ασφαλιστήριο που επιλέγει.

Οδηγός κρατά το τιμόνι αυτοκινήτου

Τι επηρεάζει την τιμή της ασφάλειας αυτοκινήτου;

Οι τιμές ασφάλειας αυτοκινήτου μπορεί να διαφέρουν σημαντικά ανάλογα με το όχημα, τον οδηγό, τις επιλεγμένες καλύψεις και την τιμολογιακή πολιτική κάθε ασφαλιστικής εταιρείας.

Για αυτόν τον λόγο, πριν από κάθε νέα ασφάλιση ή ανανέωση, είναι χρήσιμο να γίνεται σύγκριση ασφάλειας αυτοκινήτου και όχι απλώς επιλογή της πρώτης διαθέσιμης προσφοράς.

Βασική, Πυρός & Κλοπής ή Μικτή Ασφάλεια;

Η κατάλληλη επιλογή εξαρτάται από το όχημα και τις ανάγκες του ιδιοκτήτη.

Βασική ασφάλεια αυτοκινήτου: Περιλαμβάνει την υποχρεωτική Αστική Ευθύνη έναντι Τρίτων και μπορεί, ανάλογα με το πρόγραμμα, να συνδυάζεται με πρόσθετες καλύψεις.

Ασφάλεια Πυρός & Κλοπής: Προσθέτει προστασία για συγκεκριμένους κινδύνους που αφορούν το ίδιο το όχημα, σύμφωνα πάντα με τους όρους του ασφαλιστηρίου.

Μικτή ασφάλεια αυτοκινήτου: Μπορεί να παρέχει κάλυψη και για ίδιες ζημιές του ασφαλισμένου οχήματος, σύμφωνα με τις προβλεπόμενες απαλλαγές και τους όρους του εκάστοτε προγράμματος.

Οδική υποστήριξη και εξυπηρέτηση οδηγού

Πώς βρίσκουμε οικονομική ασφάλεια αυτοκινήτου;

Η σωστή διαδικασία δεν είναι απλώς να αναζητήσουμε τη φθηνότερη ασφάλεια αυτοκινήτου.

Εξετάζουμε τις διαθέσιμες επιλογές και συγκρίνουμε τιμή, καλύψεις, όρια, απαλλαγές και όρους, ώστε να εντοπίσουμε μια οικονομική λύση που ανταποκρίνεται στις πραγματικές ανάγκες του ασφαλισμένου.

Έτσι, μια οικονομική ασφάλιση ΙΧ μπορεί να παραμένει ουσιαστική ως προς την προστασία που παρέχει.

Έχετε ήδη ασφάλεια αυτοκινήτου;

Εάν διαθέτετε ήδη ενεργό ασφαλιστήριο, μπορούμε να εξετάσουμε το υπάρχον συμβόλαιό σας και να συγκρίνουμε τις καλύψεις και το κόστος του με άλλες διαθέσιμες επιλογές.

Στόχος είναι να διαπιστώσουμε εάν υπάρχει δυνατότητα για οικονομικότερη ασφάλεια αυτοκινήτου, διατηρώντας παράλληλα τις καλύψεις που πραγματικά χρειάζεστε.

Ζητήστε προσφορά ασφάλειας αυτοκινήτου

Αν αναζητάτε οικονομική ή φθηνή ασφάλεια αυτοκινήτου, μπορείτε να επικοινωνήσετε μαζί μου για να εξετάσουμε τις διαθέσιμες επιλογές με βάση το όχημα και τις ανάγκες σας.

Η σύγκριση μπορεί να γίνει τόσο για βασική ασφάλεια ΙΧ, όσο και για προγράμματα Πυρός & Κλοπής ή Μικτής Ασφάλισης.

Ντιάνι Κότσι – Insurance Advisor